


Revolut — Más que un banco
4,757.28K Reseñas
Detalles de la aplicación
- Versión
- 10.153.1
- Actualizado el
- Licencia
- Free
- Descargas
- 50.000.000+
- Desarrollador
- Revolut Ltd
- Categorías
- Finanzas
- Plataforma
- Android, iOS
Capturas de pantalla
 Análisis de AppCompare
Cuando organizo las finanzas de un mes con gastos distintos, me ayuda separar tres preguntas: qué dinero tengo disponible, qué pagos vienen pronto y qué parte puedo reservar sin quedarme corto. Revolut permite abordar esas tareas desde una misma aplicación, algo práctico si prefieres no saltar entre varias herramientas. En mi opinión, su valor está menos en tener muchos apartados que en poder seguir un recorrido coherente, desde revisar un pago hasta decidir qué hacer con el dinero que queda.
Un ejemplo concreto: preparar una escapada
Imagina que cobras, tienes recibos pendientes y quieres guardar dinero para unos días fuera. Antes de apartar nada, revisaría los movimientos recientes y anotaría mentalmente qué pagos todavía deben salir. Luego fijaría una meta moderada para el viaje, dejando margen para compras cotidianas. Durante la escapada, consultaría los cargos después de los gastos importantes para saber si el plan sigue siendo viable. Ese repaso breve puede evitar descubrir al final que el presupuesto se desvió mucho.
La utilidad de este flujo depende de que mantengas un criterio claro. Yo no trataría el saldo visible como dinero libre sin contar antes los compromisos próximos. Si tus ingresos cambian de un mes a otro, sería más sensato ajustar la cantidad reservada con frecuencia que mantener una cifra rígida. La aplicación puede reunir la información y facilitar el seguimiento, pero el juicio sobre cuánto puedes permitirte apartar sigue siendo tuyo.
Una aplicación amplia frente a herramientas especializadas
Frente a una aplicación bancaria centrada en consultar una cuenta y pagar, Revolut reúne más tipos de tareas financieras en el mismo entorno. Eso reduce los cambios de contexto, pero no significa que sea la mejor herramienta para cada tarea: una aplicación dedicada a presupuestar puede resultar más adecuada si lo que buscas es analizar hábitos con mucho detalle, y el banco que ya usas puede ser más cómodo si allí tienes organizados todos tus pagos.
También la compararía con usar varias aplicaciones por separado. La opción integrada resulta atractiva si quieres conservar una visión general en el móvil; la alternativa especializada puede ser preferible cuando necesitas concentrarte en una sola función y conocerla a fondo. Para mí, el criterio práctico es sencillo: si las herramientas adicionales te ayudan a tomar decisiones, aportan valor; si rara vez las abres, solo añaden opciones que mantener bajo control.
Detalles que conviene revisar antes de hacer el cambio
Si estás pensando en convertirla en tu cuenta principal, empezaría con un uso gradual en vez de trasladar de golpe todos los pagos y hábitos. Puedes observar cómo encaja en tu rutina, comprobar los movimientos que más te importan y decidir después si merece ocupar un papel mayor. Este enfoque también te deja tiempo para revisar las condiciones de las operaciones que planeas usar, especialmente si implican ahorro, inversión o gastos en el extranjero.
Otra decisión útil es separar el dinero por finalidad en tu propia planificación, aunque la aplicación presente varias herramientas juntas. Antes de mover una cantidad, pregúntate si la necesitarás para gastos próximos, si corresponde a una meta de ahorro o si estás considerando una inversión con otro horizonte y otros riesgos. Esa comprobación evita confundir disponibilidad con conveniencia y ayuda a usar las opciones avanzadas solo cuando realmente responden a una necesidad.
Vale la pena leerlo antes de elegir

ChatGPT en el móvil: la pregunta como puerta de entrada

YouTube en Android y iOS: cómo el móvil cambia la forma de ver vídeos
Cuando un movimiento parece distinto de lo esperado, mi recomendación es pausar y revisar su estado antes de repetirlo o iniciar otra operación. En una aplicación financiera, actuar deprisa puede complicar la comprensión de lo ocurrido. También mantendría protegidos el teléfono y el acceso a la cuenta, y leería con atención los pasos que aparezcan antes de confirmar una acción sensible. No es una particularidad exclusiva de esta app, pero cobra más importancia cuando se reúnen distintas tareas en un mismo lugar.
Para quien tiene pagos esenciales que no pueden retrasarse, el cambio debe hacerse con especial cuidado. Comprobaría primero qué operaciones habituales quiero gestionar desde aquí y mantendría un margen para resolver cualquier inconveniente durante la transición. Si lo que necesitas es resolver una duda con una persona en una oficina o recibir orientación frecuente, una relación bancaria presencial puede encajar mejor que una experiencia principalmente móvil.
Cuando quiero controlar mis gastos sin repartir cada tarea entre varias aplicaciones, me resulta útil tener pagos, ahorro y otras herramientas financieras reunidos en un solo sitio. Revolut está pensado para ese tipo de rutina: desde revisar movimientos hasta organizar dinero para distintos objetivos. Mi impresión es que funciona mejor como centro financiero cotidiano que como sustituto automático de cualquier banco. Antes de trasladar toda tu vida financiera, conviene entender qué resuelve bien y qué depende de tus necesidades.
Del gasto diario a una visión más clara del dinero
En esta sección sigo el recorrido desde los pagos cotidianos hasta una lectura más ordenada de los movimientos, para mostrar por qué revisar el contexto importa tanto como mirar el saldo. También planteo una forma sencilla de usar esa información sin confundir dinero disponible con dinero que ya tiene un destino. Así, el siguiente paso es convertir la observación en una rutina útil.
El punto de partida: saber qué está pasando
Una forma sensata de empezar es usar la aplicación para observar tus pagos habituales. En vez de abrir una hoja de cálculo al final del mes, puedes consultar la actividad desde el teléfono y relacionar los movimientos con compras concretas. Esto ayuda especialmente cuando se mezclan gastos pequeños: un café, un trayecto o una compra rápida pueden parecer irrelevantes por separado, pero juntos explican por qué el saldo cambia más de lo esperado.
Revolut es una aplicación de finanzas desarrollada por Revolut Ltd. Su planteamiento reúne tareas que a menudo están repartidas entre la aplicación bancaria, una herramienta para ahorrar y, para algunas personas, servicios de inversión. Esa amplitud es cómoda, aunque también exige cierta disciplina: tener más opciones disponibles no equivale por sí solo a tomar mejores decisiones.
Un recorrido práctico para organizarse
Imagina que cobras, pagas tus gastos corrientes y quieres reservar una parte para un viaje. Yo empezaría por revisar los movimientos recientes y separar mentalmente los gastos fijos de los variables. Después decidiría cuánto puedo apartar sin comprometer recibos o compras necesarias. La ventaja de hacerlo dentro de una misma aplicación es que puedes volver a consultar tu actividad y comprobar si el plan sigue siendo realista, en lugar de trabajar con una cifra olvidada en una nota.
El paso importante no es mover dinero deprisa, sino elegir una cantidad que puedas mantener. Si apartas demasiado al principio del mes, probablemente terminarás devolviendo ese dinero a la cuenta para cubrir gastos normales. Para evitarlo, recomiendo observar primero un ciclo de gastos y ajustar el objetivo después. Es un consejo sencillo, pero convierte el ahorro en una rutina vinculada a tu situación real, no a una expectativa optimista.
En una salida al extranjero, el flujo puede ser distinto: pagas con el móvil, revisas el movimiento y mantienes a mano una imagen más actual de lo que has gastado durante el viaje. Para quien comparte planes con amigos o necesita controlar un presupuesto de vacaciones, consultar los cargos conforme aparecen puede ayudar a corregir el ritmo antes de que llegue el final. Aun así, no asumiría que toda operación, conversión o condición es idéntica para cualquier usuario; revisaría los detalles aplicables antes de depender de una función en una situación importante.
El relevo entre pagos, ahorro e inversión
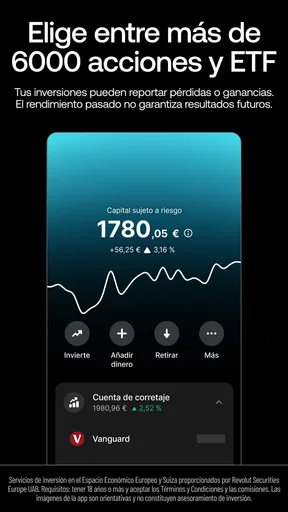
Una de las ideas más atractivas es poder pasar de la gestión diaria a objetivos de ahorro y, para quien lo necesite, a opciones de inversión sin cambiar constantemente de entorno. Ese relevo puede reducir fricción: primero identificas dinero disponible, luego decides si debe seguir reservado para gastos próximos o si tiene sentido destinar una parte a otro propósito.
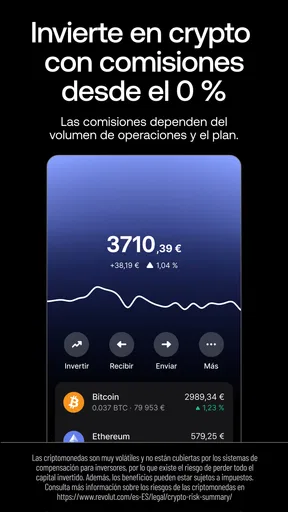
Pero son decisiones distintas, y la interfaz común no debería hacerlas parecer equivalentes. El dinero para el alquiler del mes que viene no tiene el mismo horizonte que el ahorro para una meta lejana, y una inversión implica riesgos que no desaparecen por iniciarla desde una aplicación conocida. Mi consejo es mantener clara la función de cada cantidad y no invertir dinero que podrías necesitar pronto. Si solo buscas pagar y consultar el saldo, puedes ignorar las opciones más avanzadas sin perder el valor básico del servicio.
Para evitar confusiones, también conviene crear un pequeño hábito de revisión: después de una compra importante, comprobar que el movimiento corresponde a lo esperado; antes de apartar dinero, confirmar que los compromisos próximos quedan cubiertos; y, antes de invertir, volver a leer las condiciones y entender el producto concreto. Esa secuencia añade unos minutos, pero es más útil que tratar todas las decisiones financieras como simples botones dentro del mismo menú.
Qué ocurre después de completar el flujo
El resultado más útil no es una promesa de ahorrar automáticamente, sino una visión más ordenada de las decisiones que ya tomas. Si revisas tus pagos y mantienes un objetivo razonable, puedes detectar hábitos que se te escapaban y ajustar gastos con información reciente. Para mí, esa claridad cotidiana es más convincente que acumular funciones que quizá solo abriría una vez.
La diferencia frente a una aplicación bancaria tradicional depende de tu punto de partida. Si tu banco ya te ofrece una experiencia clara y cubre lo que necesitas, cambiar solo por curiosidad quizá no compense. Revolut puede resultar más interesante si valoras reunir en el móvil pagos, organización del dinero y herramientas adicionales. En comparación con usar varias aplicaciones especializadas, gana en continuidad; a cambio, una herramienta dedicada puede explicar mejor un área concreta o encajar mejor con una preferencia personal.
También importa cómo usas el dinero. Para alguien que viaja, compra en distintas monedas o quiere consultar sus gastos con frecuencia, tener una aplicación financiera accesible puede ser práctico. Para quien prefiere hacer casi todo en efectivo, necesita una relación presencial con su banco o no quiere administrar más opciones digitales, la ventaja puede ser pequeña. La elección correcta no es la que ofrece más apartados, sino la que se adapta a tus hábitos sin añadir tareas innecesarias.
Las pequeñas fricciones que conviene anticipar
Reunir muchas funciones puede hacer que la experiencia resulte más cargada que la de una aplicación dedicada únicamente a consultar una cuenta. Si solo quieres comprobar un saldo en dos segundos, explorar opciones de ahorro o inversión puede ser ruido. Yo mantendría la navegación enfocada en lo que realmente uso y evitaría activar una función financiera solo porque aparece disponible.
Otra fricción es la confianza. Una app que concentra operaciones sensibles exige cuidar el acceso al dispositivo, revisar con atención los datos de cada pago y no ignorar avisos o pasos de verificación que puedan aparecer. Si una operación no sale como esperabas, no conviene repetirla a ciegas: primero revisa el estado del movimiento y el contexto. En finanzas, resolver con calma suele ser mejor que tocar varias opciones hasta que algo cambie.
También hay una diferencia entre tener herramientas de ahorro y conseguir ahorrar. Si tus ingresos varían mucho o tus gastos imprescindibles ocupan casi todo el presupuesto, una meta automática puede generar más frustración que ayuda. En ese caso, empezaría con una cantidad pequeña y revisable o priorizaría estabilizar el presupuesto antes de buscar opciones de inversión. La aplicación puede ordenar el proceso, pero no reemplaza una decisión ajustada a tus circunstancias.
Para quién encaja y cuándo elegir otra opción
La recomendaría a quien quiere gestionar buena parte de su actividad financiera desde el móvil, revisar gastos con regularidad y mantener objetivos separados de su dinero para el día a día. También puede encajar con personas que viajan y prefieren tener sus movimientos a mano. La descarga es gratuita, tiene una clasificación PEGI 3 y la versión actual es la 10.150.2; está disponible para Android desde la versión 9 del sistema. Esos datos ayudan a valorar compatibilidad, pero no determinan si sus funciones concretas son las apropiadas para ti.
Su popularidad es considerable: muestra una valoración media de 4,8 basada en alrededor de 4,1 millones de puntuaciones, y supera los 50 millones de instalaciones. También reúne cerca de 57.000 reseñas. Yo tomaría esas cifras como una señal de uso extendido, no como garantía de que cada función, condición o experiencia vaya a coincidir con la tuya.
La evitaría como solución única si necesitas asesoramiento personal frecuente, si prefieres resolver cuestiones bancarias cara a cara o si tu prioridad es una herramienta muy sencilla para una sola tarea. También sería prudente comparar las condiciones relevantes antes de convertirla en tu cuenta principal: las necesidades de alguien que solo paga compras pequeñas no son las mismas que las de quien organiza pagos esenciales o toma decisiones de inversión. En ambos casos, mantener alternativas mientras evalúas el servicio puede ser más sensato que hacer un cambio apresurado.
Mi conclusión después de seguir el recorrido
Revolut me parece más convincente cuando se usa con un propósito concreto: revisar el gasto, ordenar una meta y decidir con calma qué parte del dinero puede destinarse a cada cosa. Su fortaleza es reunir distintas tareas financieras en una experiencia móvil; su límite es que esa variedad puede distraer y no elimina la necesidad de entender cada operación. Si quieres una herramienta flexible para acompañar tu rutina, merece la pena considerarla. Si prefieres una solución mínima o una atención tradicional como prioridad, tu banco habitual u otra opción más especializada puede encajarte mejor.
Ventajas
- Permite congelar y descongelar la tarjeta desde la app.
- Incluye notificaciones instantáneas de cada pago.
- Ofrece tarjetas virtuales para compras en línea.
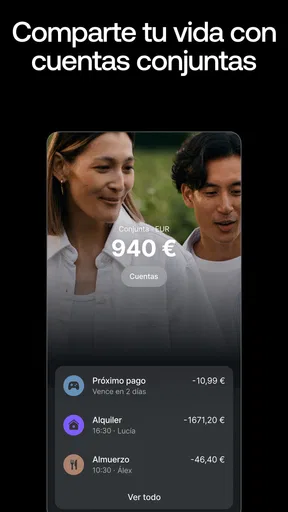
- Facilita dividir gastos y enviar dinero a otros usuarios.
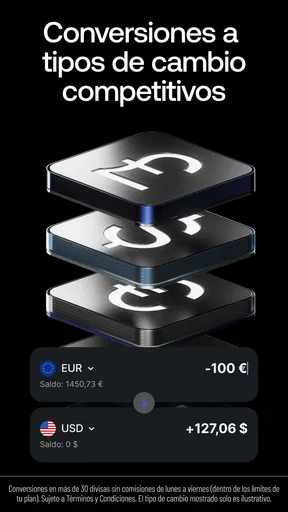
- Permite consultar y gestionar varias divisas desde una sola cuenta.
Contras
- Algunas funciones y límites dependen del plan contratado.
- La atención al cliente puede resultar lenta en casos complejos.
- Los cambios de divisa pueden tener comisiones según el momento y el plan.
- La verificación de identidad puede demorar el acceso a ciertas funciones.
- No sustituye por completo a una cuenta bancaria tradicional para todos los usuarios.
Preguntas frecuentes sobre Revolut — Más que un banco
¿Qué es Revolut y para qué sirve?
Revolut es una aplicación financiera que reúne funciones como una cuenta para gestionar dinero, tarjetas, transferencias y pagos, aunque las prestaciones disponibles dependen del país y del tipo de plan. Desde la app puedes consultar movimientos y controlar gastos; algunas funciones, como invertir o cambiar divisas, pueden estar sujetas a condiciones, límites y comisiones. Antes de registrarte, comprueba qué servicios están disponibles en tu región.
¿Revolut es un banco y mi dinero está protegido?
La respuesta depende del país, la entidad de Revolut que te preste el servicio y el producto concreto que uses. En algunos mercados ofrece servicios bancarios mediante una entidad autorizada; otras funciones pueden tener una protección distinta. No des por hecho que todos los saldos están cubiertos de la misma manera. Revisa en la aplicación y en la documentación legal qué entidad administra tu cuenta y qué régimen de protección corresponde.
¿Revolut tiene comisiones o se puede usar gratis?
La app suele ofrecer un plan sin cuota mensual, además de planes de pago con prestaciones adicionales, pero “gratis” no significa que todas las operaciones carezcan de coste. Pueden aplicarse límites o tarifas a determinadas retiradas de efectivo, cambios de moneda, transferencias y operaciones, y las condiciones pueden variar según el país, el plan y el momento. Consulta la tabla de precios vigente antes de realizar una operación o contratar una suscripción.
¿Cómo se crea una cuenta y qué documentos necesito?
El alta se realiza desde la aplicación y normalmente requiere un teléfono compatible, un número móvil y datos personales. Para verificar la identidad, Revolut puede pedir una fotografía de un documento válido y un selfie o una comprobación equivalente; también podría solicitar información adicional según el país y las circunstancias. La aprobación no es necesariamente inmediata. Descarga la app desde una tienda oficial y confirma que cumples los requisitos de edad y residencia aplicables.
¿Qué debo hacer si pierdo el móvil o detecto una operación que no reconozco?
Si pierdes el teléfono o sospechas que alguien accedió a tu cuenta, intenta entrar desde otro dispositivo de confianza y utiliza las opciones de seguridad para bloquear la tarjeta o proteger la cuenta. Contacta con el soporte oficial de Revolut desde la app o sus canales verificados y comunica cualquier operación desconocida cuanto antes. No compartas contraseñas, códigos de acceso ni códigos de un solo uso con nadie, aunque diga trabajar para el banco.


